


1

Espera, ¿te vas ya?
Te ayudamos a conseguir las mejores condiciones para tu hipoteca, gratis!
Solo necesitas dejar tu nombre y teléfono.
¿Cómo conseguir un préstamo para comprar terreno?
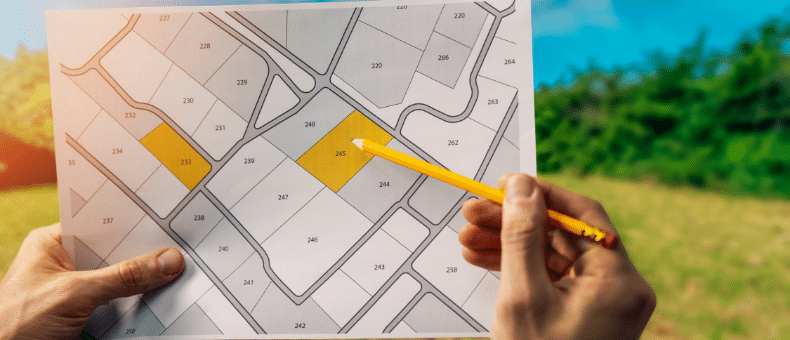
Asegurar la compra de suelo finalista es uno de los grandes desafíos en cualquier promoción inmobiliaria. El segundo, igual de importante, es financiar esa adquisición sin descapitalizar la estructura financiera del proyecto o de la empresa promotora.
Aquí es donde surge el verdadero reto. ¿Cómo conseguir un préstamo para comprar terreno en un mercado donde los criterios de riesgo bancario son especialmente exigentes con el suelo?
En este artículo analizamos las principales vías de financiación que utilizan hoy los promotores inmobiliarios para adquirir suelo y poner en marcha nuevos proyectos.
Antes de levantar una promoción hay que comprar el suelo, y suele ser el primer gran pago de la operación. Por eso el préstamo para comprar suelo es de las operaciones más buscadas por promotores. Te explicamos qué puede financiar un banco, cuánto suele prestar sobre el terreno y qué alternativas existen cuando la banca tradicional no encaja con los plazos.
¿Se puede hipotecar un terreno para empezar una promoción?
Sí, se puede, pero no funciona igual que una hipoteca de vivienda. El banco ve el suelo sin desarrollar como un activo de más riesgo, porque no genera ingresos ni flujo de caja. Si el promotor dejara de pagar, la entidad se quedaría con un terreno que todavía hay que urbanizar, tramitar o vender.
Por eso la operación se estudia caso a caso. El banco mira el terreno, el proyecto que quieres levantar en él y, sobre todo, la capacidad del promotor para devolver el dinero. El préstamo puede cubrir solo la compra del terreno o formar parte de una financiación más amplia que incluya la obra.
Qué financia el banco según el tipo de suelo
El tipo de suelo es lo que más pesa en la respuesta del banco. Un terreno con licencia y servicios no se valora igual que uno que todavía necesita trámites. Las definiciones de cada categoría están en nuestra guía sobre suelo finalista, urbanizable y en gestión. Aquí vemos cómo cambia la financiación en cada caso.
Suelo finalista
Es el suelo que ya puede edificarse. Al tener menos incertidumbre, es el que más fácilmente encuentra financiación bancaria, aunque el banco siempre pedirá la tasación y el proyecto de obra antes de aprobar nada.
Suelo urbanizable
Todavía le faltan pasos urbanísticos, como la aprobación del planeamiento o la urbanización. Para el banco es un activo con más incertidumbre, así que suele ofrecer menos porcentaje sobre el valor del terreno y pide más seguridad sobre el calendario de tramitación.
Suelo en gestión
Está dentro de un proceso de gestión urbanística, por ejemplo un sistema de compensación entre propietarios. El banco lo analiza con cautela porque depende de que el proceso avance y de las cargas que haya que pagar antes de poder construir. Antes de firmar, conviene conocer con detalle qué cargas pendientes tiene el terreno.
Cuánto presta el banco sobre el suelo: el LTV
La cifra que más preguntas genera es el LTV (loan to value, es decir, el porcentaje del valor del terreno que financia el banco). Imagina un promotor que compra un terreno tasado en 2 millones de euros. Si el LTV es del 50%, el banco prestaría 1 millón y el promotor tendría que aportar el otro millón con recursos propios. Aquí explicamos la diferencia con el LTC, que mide el porcentaje sobre el coste total de la operación.
Como referencia, la tasadora Tinsa recomienda por prudencia que el LTV baje hasta el 50% cuando se trata de suelo o de promociones, por su mayor complejidad y su menor liquidez. Es una recomendación de prudencia y no una regla fija, así que cada entidad decide su porcentaje según el riesgo del caso.
Ojo con una confusión habitual. La Ley 5/2019 de crédito inmobiliario establece reglas de transparencia y protección para los préstamos a consumidores. Según su ámbito de aplicación, un préstamo a una sociedad sin avalista persona física no entra en esa ley. En un crédito promotor, el porcentaje lo marca el banco en su análisis.
¿Qué bancos dan hipotecas para terrenos?
Si buscas qué bancos financian la compra de suelo, conviene saber que no todas las entidades lo hacen igual. Los bancos grandes suelen tener áreas inmobiliarias especializadas en crédito promotor, las cajas regionales conocen bien el mercado de su zona y muchas prefieren financiar el proyecto completo, suelo y obra, en un único crédito promotor.
En la práctica, varias entidades no liberan fondos para el suelo hasta que el proyecto tiene más respaldo, como un nivel de preventas, una licencia avanzada o una aportación de capital propio del promotor. El nivel exacto cambia de un banco a otro y según el momento del mercado. Por eso conviene preguntar por escrito a cada entidad qué exige para el suelo antes de descartar una vía.
Los plazos también importan. La aprobación en la banca tradicional puede ser larga y chocar con el calendario del vendedor del terreno.
Alternativas si la banca no llega a tiempo
Cuando la banca tradicional no encaja con los plazos, existen otras vías. Ninguna sirve para todo: cada una tiene un coste y un papel distinto en la operación.
Crédito puente y fondos de deuda privada
Son financiaciones de corta duración, pensadas para cerrar la compra mientras se tramita la licencia o se consiguen preventas. Suelen costar más que un crédito bancario, por eso se usan como paso intermedio y no como financiación de toda la promoción. Puedes ver el funcionamiento completo en nuestra guía de financiación alternativa para promotores y en los distintos tipos de préstamo promotor en España.
Permuta de suelo
En una permuta, el propietario del terreno recibe parte de las viviendas futuras en lugar de cobrar el precio en efectivo. Así se reduce la necesidad de financiación para la compra, aunque cambia el reparto de la promoción. Te contamos cómo funciona y qué revisar.
Avales de las sociedades de garantía recíproca
Las sociedades de garantía recíproca (SGR) avalan a pymes ante los bancos, y eso puede facilitar algunas operaciones de suelo. Sus condiciones dependen de cada caso y de cada entidad, así que conviene consultarlas antes de dar por hecho que el aval resuelve la financiación.
Errores habituales al financiar la compra de suelo
Estos son los fallos que más se repiten:
- Pedir una hipoteca estándar para un terreno sin proyecto. El banco analizará el suelo y el proyecto como un crédito promotor, así que conviene llegar con el proyecto ya definido.
- Comprar sin revisar el tipo de suelo y sus cargas. Un suelo con cargas de urbanización pendientes cambia el precio real y lo que el banco está dispuesto a prestar.
- Ignorar el coste mientras el suelo espera. Si el terreno pasa meses parado por trámites, los intereses del préstamo siguen corriendo.
- Comparar solo el tipo de interés. Lo que cuesta de verdad la operación depende también de las comisiones, de los plazos y de cuánto se presta frente al valor del terreno.
- Dar por buena la tasación sin preguntar. Como el LTV se calcula sobre la tasación, una valoración baja reduce directamente lo que puedes pedir.
¿Cuál es la mejor vía para financiar la compra de suelo?
La elección depende de dos cosas: el coste del dinero y la velocidad con la que necesitas cerrar. La banca suele ser más barata, pero tarda más y pide más documentación. Los fondos y el crédito puente cierran antes, pero cuestan más.
Por eso muchos promotores combinan vías. Un esquema habitual, que sirve de ejemplo para el promotor del terreno de 2 millones, es este:
- Usar financiación puente para cerrar la compra del terreno.
- Tramitar la licencia y conseguir el nivel de preventas que pida el banco.
- Refinanciar con un crédito promotor bancario cuando el proyecto tiene más respaldo.
Con este orden, el promotor no pierde la oportunidad del terreno y llega al banco con un proyecto más sólido. El plan debe cuadrar en el tiempo, porque si la licencia se retrasa, el crédito puente sigue generando intereses.
Si eres particular y quieres comprar un terreno para tu casa
Este artículo está pensado para promotores, pero si lo que quieres es comprar un terreno para construir tu propia vivienda, el planteamiento cambia. El banco evaluará sobre todo tu capacidad de pago y el destino del terreno, no un plan de promoción. Te explicamos qué revisar antes de comprar en nuestra guía para comprar un terreno y construir tu vivienda.
Cómo te ayudamos con la compra de suelo
En Gibobs.com ayudamos a promotores a estructurar la financiación para arrancar sus proyectos. Si ya tienes un terreno en mente, cuéntanos el tipo de suelo, el precio y el proyecto, y valoramos qué vías encajan mejor. Si tu caso encaja con un crédito promotor completo, también puedes ver nuestra página sobre préstamo promotor.

Israel Tena
Director Comercial
Economista y directivo especializado en la financiación del ecosistema Real Estate y la estructuración de operaciones complejas. Con una trayectoria analítica relacionada con el peritaje judicial y con el liderazgo de equipos comerciales en el sector proptech.