


1

Espera, ¿te vas ya?
Te ayudamos a conseguir las mejores condiciones para tu hipoteca, gratis!
Solo necesitas dejar tu nombre y teléfono.
Cuántas ventas pierdes por compradores que no consiguen hipoteca
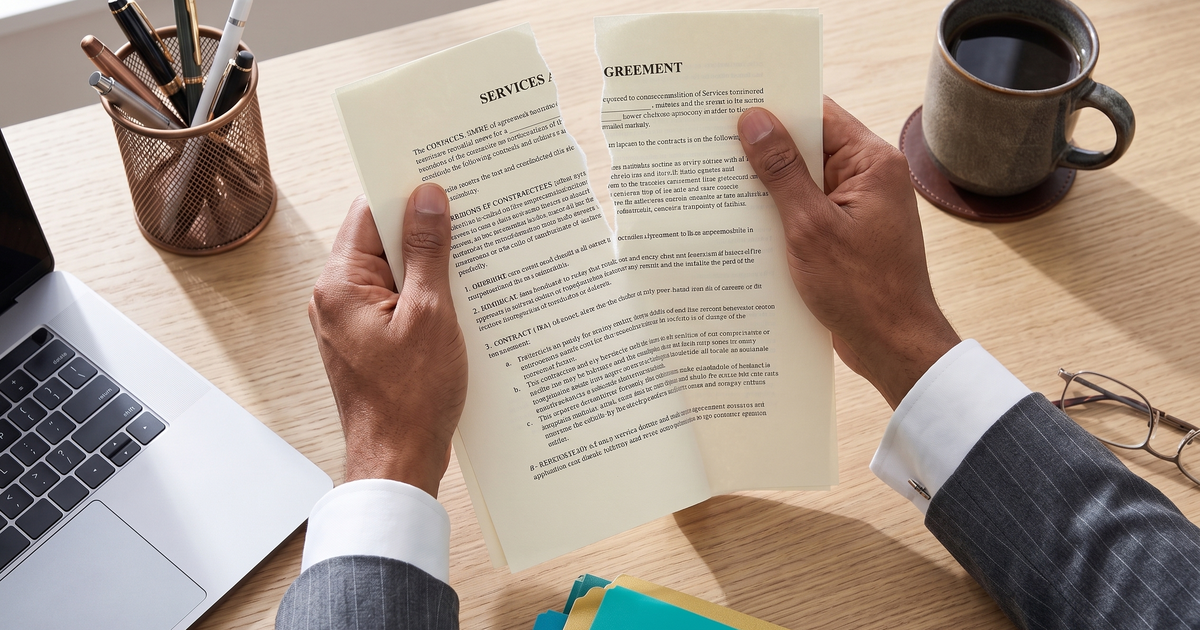
Vender viviendas sobre plano tiene un componente altísimo de confianza. El cliente confía en tu proyecto y tú confías en su solvencia. Sin embargo, sabemos bien que firmar un contrato de reserva es solo el primer paso de un camino largo y, a veces, lleno de sobresaltos.
Pasan los meses, la obra avanza, llega el momento de la entrega de llaves y, de pronto, la operación se paraliza. Cuando un comprador no consigue hipoteca obra nueva, el golpe lo sufre toda la estructura de tu promoción.
No se trata solo de un contratiempo comercial. Es un problema financiero que altera los planes de negocio, retrasa las entregas y genera tensiones innecesarias con tu entidad bancaria financiadora.
Según estimaciones de analistas del mercado hipotecario y reportes periódicos del Banco de España sobre la restricción del crédito, en momentos de fluctuación de tipos de interés, la caída de operaciones en fase final puede rondar entre el 10% y el 15%. Son cifras demasiado altas para dejarlas al azar.
Adelantarse a este escenario no es una opción, es una necesidad estratégica para tu negocio. Aquí es donde contar con un aliado experto como Gibobs desde el minuto uno marca la diferencia entre un cierre exitoso y una venta perdida.
El coste real para el promotor cuando un comprador no consigue la hipoteca
Cuando una venta se frustra a las puertas de la notaría, el impacto va mucho más allá de perder ese ingreso puntual. Existe un daño colateral que a menudo pasa desapercibido en las hojas de cálculo iniciales.
El equipo comercial invirtió tiempo, recursos y presupuesto de marketing en captar a ese cliente. Todo ese esfuerzo se esfuma en segundos.
Además, esa vivienda vuelve al stock en el peor momento posible. Ya no estás vendiendo sobre plano con el gancho del precio de lanzamiento. Ahora tienes una unidad terminada que compite con otras promociones y que genera gastos de comunidad e IBI que deberás asumir como promotor.
El coste de oportunidad es altísimo. Mientras esa vivienda estuvo inmovilizada por un comprador inviable, dejaste pasar a dos o tres clientes que sí tenían la capacidad real de compra.
Reservas y arras que se caen: el impacto directo en tu calendario de preventas
El ritmo de una promoción inmobiliaria lo marcan las preventas. Son el oxígeno del proyecto.
Las preventas que se caen por hipoteca denegada suponen un frenazo en seco a tu calendario de comercialización. Cuando firmas con un cliente, es muy habitual incluir un contrato de arras y cláusula suspensiva hipoteca.
Explicado de forma sencilla, esta cláusula actúa como un escudo protector para el comprador. Si el banco le dice que no al préstamo, el cliente tiene derecho a recuperar el dinero entregado como señal, sin penalización.
Para el promotor, esto significa tener que devolver una liquidez con la que ya contaba. Toca hacer números de nuevo, reactivar los anuncios y presionar al equipo de ventas para buscar un sustituto contrarreloj. Todo esto altera de lleno el flujo de caja previsto para certificar la obra.
Por qué esto golpea directo al LTC/LTV que te exige el banco
Si alguna vez has negociado financiación promotora, sabes que los bancos no prestan dinero a ciegas. Se fijan en dos métricas fundamentales: el LTC y el LTV.
El LTC (Loan to Cost) es el porcentaje del coste total del proyecto que el banco está dispuesto a financiar. Por su parte, el LTV (Loan to Value) mide el importe del préstamo frente al valor final esperado de las viviendas vendidas.
Para que el banco desembolse el préstamo o permita las siguientes disposiciones, te exige un nivel mínimo de ventas aseguradas. Si tu tasa de caída de reservas se dispara en el último momento, pones en riesgo estas métricas.
El impacto en el LTC LTV preventas es directo. Si las reservas se cancelan, el valor real asegurado baja. El banco percibe mayor riesgo en tu promoción y puede endurecer las condiciones, frenar los pagos de certificaciones o, en el peor de los casos, renegociar las tasas de interés del préstamo promotor.
Los motivos de denegación que tu equipo comercial debería vigilar desde el día 1
Para frenar esta sangría, el equipo de ventas tiene que ir un paso más allá de enseñar los planos y los renders de la promoción. Deben tener un radar afinado para detectar posibles riesgos financieros en los clientes.
Existen señales de alerta tempranas. Los motivos denegación hipoteca comprador suelen ser predecibles si se hacen las preguntas correctas a tiempo.
A continuación, detallamos las causas más frecuentes y cómo tu equipo puede detectarlas antes de firmar la reserva.
| Motivo de denegación | Señal de alerta comercial | Solución preventiva |
|---|---|---|
| Alto nivel de endeudamiento | El cliente menciona préstamos personales recientes (coche, bodas). | Calcular la ratio de endeudamiento antes del contrato. |
| Inestabilidad laboral | Contratos temporales, alta rotación o autónomos con menos de 2 años. | Solicitar vida laboral o un estudio de viabilidad con asesores externos. |
| Falta de ahorro previo (20% + gastos) | Dependencia total de la venta de otra casa que aún no está en el mercado. | Exigir un plan de pagos estructurado durante la construcción. |
| Historial crediticio negativo | Incomodidad al hablar de bancos o solicitud de poner a terceros como titulares. | Derivar al cliente a un broker financiero para un chequeo pre-reserva. |
Cómo blindar tus reservas: cualificación financiera antes de firmar arras
La improvisación no tiene cabida en la promoción inmobiliaria de éxito. La mejor manera de evitar sustos en la fase de entrega es cualificar comprador antes de reserva.
No se trata de pedirle un extracto bancario en la primera visita comercial. Se trata de integrar procesos ágiles y profesionales que midan la temperatura financiera de los interesados.
Herramientas como un simulador hipoteca promotor son excelentes para esto. Permiten al cliente ver de manera clara y realista cuánto pagará al mes y qué ahorros necesita realmente. Muchas veces, los propios clientes se descartan solos al ver los números reales, ahorrándote meses de falsas expectativas.
Integrar esta cualificación previa reduce drásticamente el riesgo comercial preventas obra nueva. Al saber exactamente con qué perfil de cliente trabajas, consolidas una cartera de compradores reales y solventes. Las probabilidades de cancelación caen a mínimos históricos.
La subrogación a la hipoteca del promotor, tu mejor herramienta para evitar caídas de última hora
A la hora de asegurar el cierre, tienes un as bajo la manga enorme: la financiación que ya tienes preconcedida para levantar el edificio.
La subrogación hipoteca promotor consiste en que el comprador asuma la parte de la deuda que le corresponde sobre su vivienda, en lugar de empezar un trámite hipotecario desde cero en otro banco.
Las ventajas para ambas partes son innegables. Para el comprador, significa ahorrarse los gastos de tasación y agilizar el papeleo, ya que el inmueble y el proyecto ya cuentan con el visto bueno de la entidad financiera. Las condiciones suelen ser más atractivas, dado el volumen de negocio que tú, como promotor, generas con ese banco.
Para ti, la subrogación hipoteca promotor obra nueva es sinónimo de tranquilidad. Cada vez que un cliente se subroga, cancelas esa fracción de tu préstamo promotor de forma automática y simultánea en la notaría. Cero fricción. Cero retrasos.
Por qué ofrecer subrogación pre-cualificada reduce el riesgo de que la venta se caiga
Vincular la venta a tu propia entidad financiera facilita enormemente el camino. El banco ya conoce el activo. El riesgo recae únicamente en validar el perfil del cliente.
Si durante los meses de construcción ofreces esta vía y canalizas el estudio financiero de tus clientes hacia tu banco promotor, las sorpresas de última hora desaparecen. El análisis se hace con margen de tiempo. Si algo falla, lo sabes a mitad de obra y no tres días antes de firmar escrituras.
Fomentar esta vía es la estrategia más inteligente para diluir el riesgo y asegurar que las entregas fluyan exactamente al ritmo que marcaste en tu plan de negocio.
Cómo Gibobs pre-cualifica a tus compradores y blinda tus preventas
Gestionar toda esta maquinaria financiera internamente consume unos recursos de los que muchas promotoras no disponen. Tu equipo de ventas debe estar centrado en vender, no en hacer encajes de bolillos con las nóminas de los clientes.
Ese es exactamente el valor que aporta Gibobs a tu promoción inmobiliaria. Nos integramos como un brazo más de tu equipo desde el inicio de la comercialización.
Trabajamos para evitar la temida hipoteca denegada obra nueva. Filtramos, analizamos y pre-cualificamos a cada uno de tus potenciales compradores antes de que comprometas una unidad. Si un perfil no es apto, lo identificamos al momento. Si lo es, nos encargamos de pelear por las mejores condiciones para ellos, ya sea maximizando la subrogación a tu préstamo promotor o buscando alternativas viables en el mercado.
Blinda tus preventas, protege tus ratios bancarios y asegura el éxito de tu promoción. Con Gibobs, cada reserva firmada es una entrega garantizada.

Rodrigo Alonso
Director de Real Estate Digital Finance
Directivo y arquitecto especializado en la financiación digital y el análisis de inversiones del sector inmobiliario, con una trayectoria que incluye la gestión estratégica de activos y la dirección corporativa.